Penulis: Pensil.id

  • Pengaruh BI Rate terhadap Cicilan: Panduan Rumah Tangga 2026

    Pengaruh BI Rate terhadap Cicilan: Panduan Rumah Tangga 2026

    Setiap kali Bank Indonesia mengumumkan suku bunga acuan, banyak orang langsung bertanya soal cicilan KPR, kredit kendaraan, atau bunga tabungan. Karena itu, pencarian pengaruh BI rate terhadap cicilan sering naik. Artikel ini menjelaskan arti BI-Rate secara sederhana, kaitannya dengan bunga kredit, serta langkah praktis agar Anda menata anggaran rumah tangga tanpa panik setiap ada berita moneter.
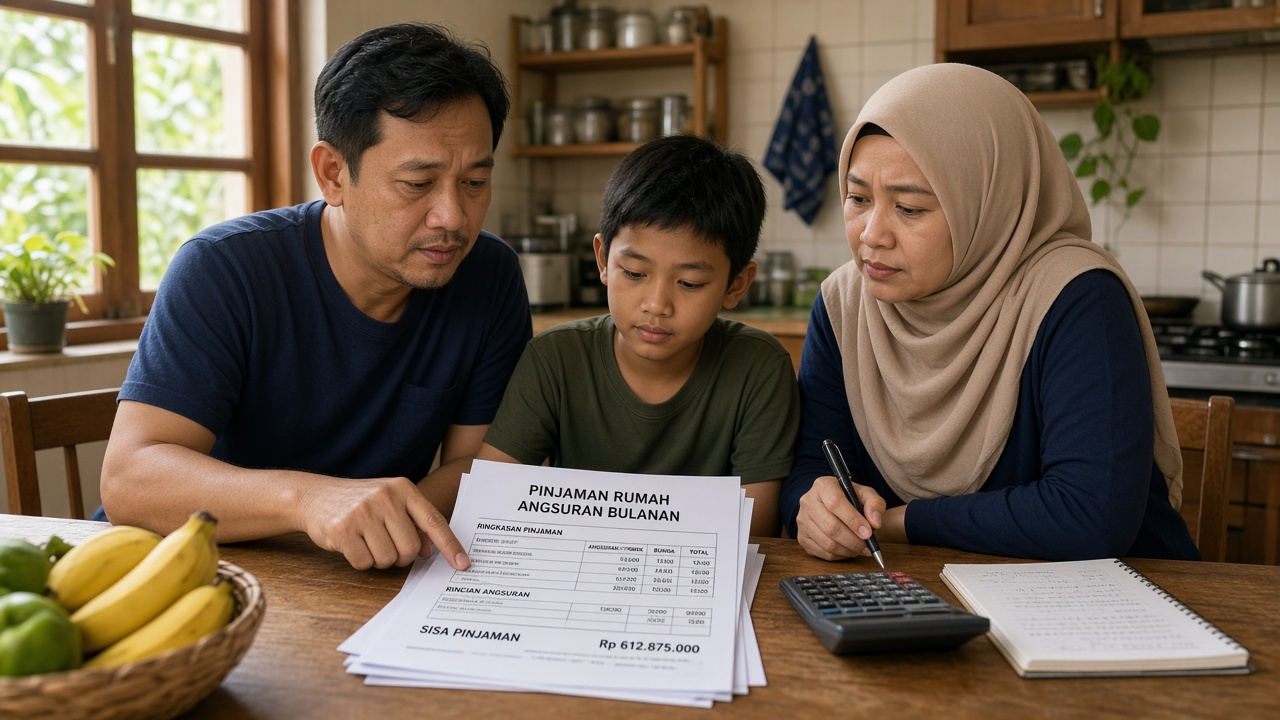
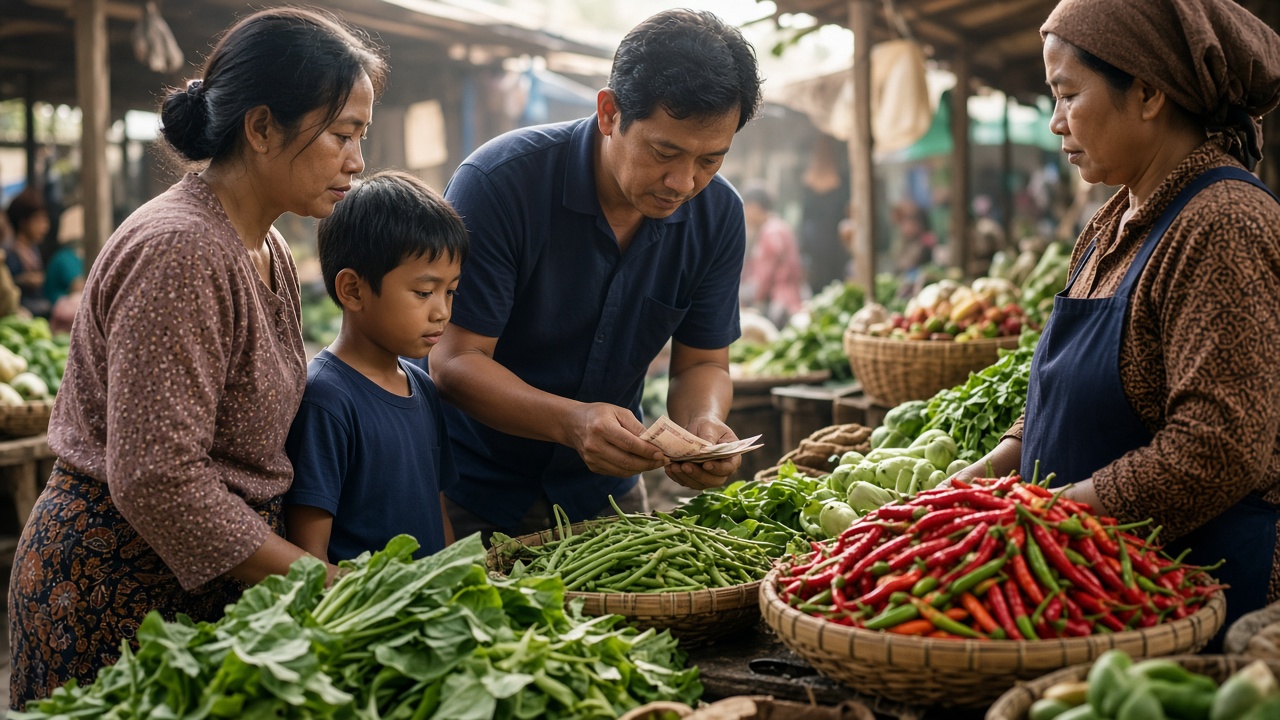
    Pengaruh BI rate terhadap cicilan saat keluarga meninjau dokumen kredit
    Anda merasakan pengaruh BI rate terhadap cicilan terutama pada kredit berbunga mengambang.

    Apa itu BI-Rate?

    BI-Rate adalah suku bunga acuan Bank Indonesia. Lembaga ini memakai angka itu untuk mengarahkan kebijakan moneter: menjaga inflasi, menstabilkan nilai tukar, dan mendukung pertumbuhan ekonomi. Pada Rapat Dewan Gubernur September 2026, BI mempertahankan BI-Rate di level 5,75 persen.

    Angka itu tidak langsung menjadi bunga KPR Anda esok hari. Bank menyusun bunga kredit berdasarkan biaya dana, risiko, margin, dan kondisi pasar. Meski begitu, arah BI-Rate sering memengaruhi ekspektasi bunga di perbankan, sehingga penting memahami pengaruh BI rate terhadap cicilan sebelum Anda mengambil atau meninjau kredit.

    Bagaimana BI-Rate memengaruhi cicilan?

    Pengaruhnya paling terasa pada kredit dengan bunga mengambang (floating). Jika suku bunga acuan naik dan bank menyesuaikan harga dana, cicilan Anda bisa naik pada periode review berikutnya. Sebaliknya, saat BI menahan atau menurunkan suku bunga, ruang penurunan bunga kredit biasanya lebih terbuka, meski tidak selalu otomatis dan tidak selalu secepat berita.

    Untuk kredit bunga tetap (fixed) dalam periode tertentu, cicilan biasanya stabil sampai masa fixed berakhir. Setelah itu, bank bisa mengalihkan ke skema floating. Karena itu, pengaruh BI rate terhadap cicilan perlu Anda baca bersama jenis kontrak kredit, bukan hanya dari satu angka di berita.

    Membaca konteks ekonomi saat BI-Rate bertahan

    BI menahan suku bunga acuan sering terkait upaya menjaga stabilitas nilai tukar dan mengendalikan inflasi. Inflasi September 2026 tercatat 3,28 persen year-on-year, masih dalam sasaran 2,5±1 persen. Agar tidak bingung membaca angka makro, bandingkan dengan panduan cara memahami kondisi ekonomi Indonesia.

    Di tingkat rumah tangga, tekanan harga pangan dan daya beli tetap relevan. Jika cicilan naik bersamaan dengan harga kebutuhan pokok, ruang belanja menyempit. Anda bisa mengaitkan topik ini dengan cara menjaga daya beli di tengah inflasi dan kewaspadaan bantuan seperti BSU 2026 syarat pencairan.
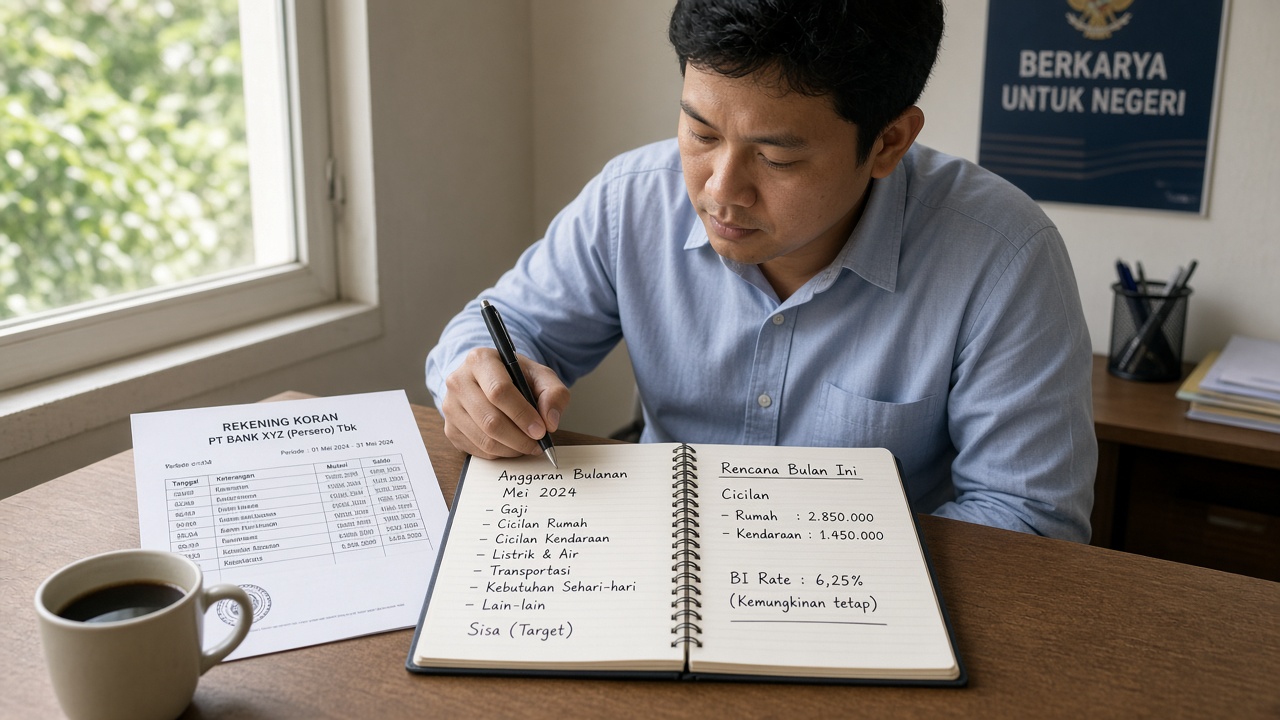
    Menyusun anggaran untuk mengantisipasi pengaruh BI rate terhadap cicilan
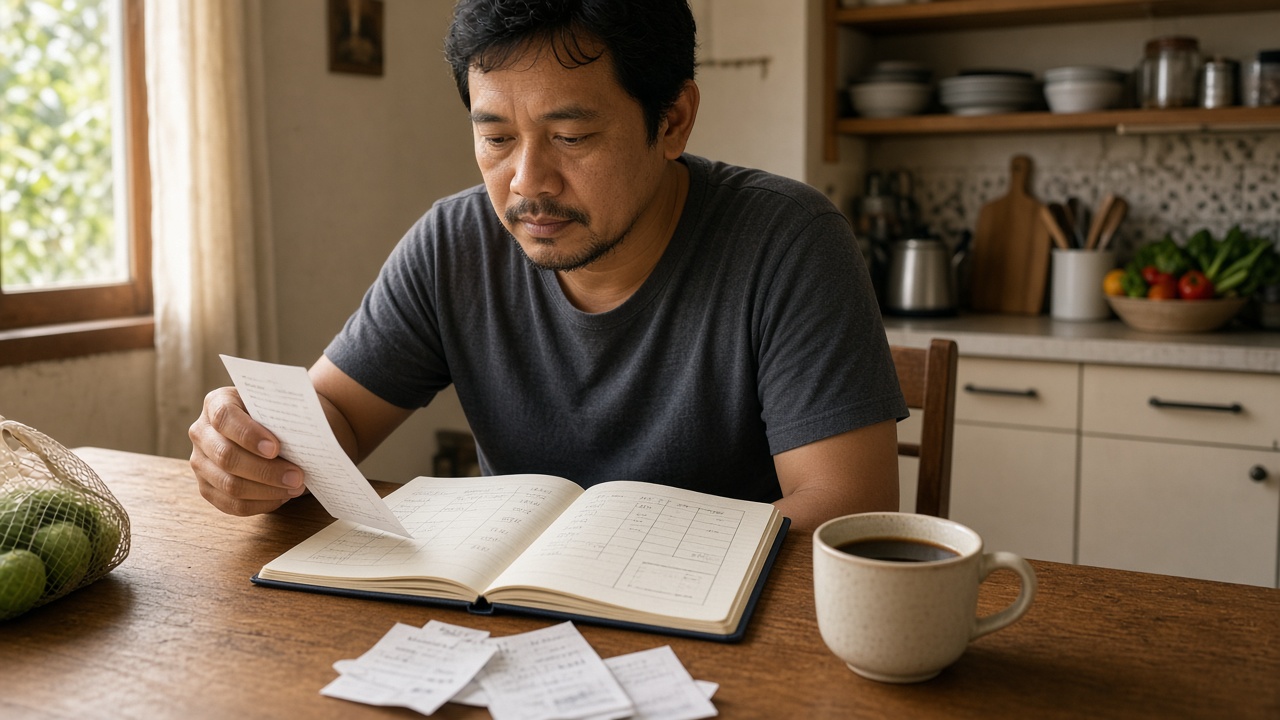
    Anggaran sederhana membantu Anda mengantisipasi perubahan cicilan sebelum tekanan datang.

    Pengaruh BI rate terhadap cicilan: langkah praktis untuk rumah tangga

    1. Cek jenis bunga kredit Anda. Pastikan apakah skema fixed, floating, atau campuran, serta kapan bank meninjau ulang bunga.
    2. Hitung dampak kenaikan kecil. Simulasikan cicilan jika bunga naik 0,25–0,50 persen agar Anda siap secara mental dan finansial.
    3. Siapkan dana penyangga. Sisihkan cadangan untuk 1–3 bulan selisih cicilan agar kenaikan tidak langsung memotong pos pangan.
    4. Tinjau peluang refinancing. Bandingkan penawaran bank lain hanya jika biaya pindah kredit lebih kecil dari penghematan bunga.
    5. Utamakan pelunasan utang mahal. Jika ada kartu kredit atau paylater berbunga tinggi, percepat pelunasan sebelum menambah kredit baru.
    6. Jaga rasio cicilan. Idealnya total cicilan tidak menghabiskan sebagian besar penghasilan rutin Anda.

    KPR, kredit kendaraan, dan kartu kredit: beda dampaknya

    KPR jangka panjang biasanya paling sensitif terhadap perubahan suku bunga acuan, terutama setelah masa bunga tetap berakhir. Kredit kendaraan sering punya tenor lebih pendek, sehingga dampaknya terasa berbeda. Kartu kredit dan paylater punya bunga sendiri yang bisa jauh lebih tinggi, sehingga pengaruh BI rate terhadap cicilan di situ tidak selalu menjadi faktor utama—yang lebih krusial adalah menghindari bunga bergulir.

    Jika Anda berencana mengajukan kredit baru, bandingkan suku bunga efektif, biaya admin, asuransi, dan denda. Jangan hanya melihat angsuran bulan pertama. Hitung total biaya selama tenor agar keputusan lebih jernih.

    Checklist sebelum Anda bereaksi terhadap berita BI-Rate

    • Saya sudah mengetahui jenis bunga kredit saya (fixed/floating).
    • Saya memahami kapan bank meninjau ulang suku bunga.
    • Saya punya simulasi sederhana jika cicilan naik tipis.
    • Saya tidak menambah utang konsumtif hanya karena takut “ketinggalan”.
    • Saya membaca berita BI-Rate bersama data inflasi dan kondisi kas rumah tangga.

    Menyusun anggaran saat suku bunga acuan bertahan

    Saat BI menahan suku bunga, Anda mendapat ruang untuk menata ulang prioritas. Catat ulang pos cicilan, pangan, transportasi, dan dana darurat. Jika penghasilan terbatas, tunda belanja nonwajib sebelum menambah kredit baru. Langkah ini membuat pengaruh BI rate terhadap cicilan lebih terkendali di tingkat rumah tangga.

    Pekerja dan usaha kecil juga bisa memakai momen ini untuk meninjau utang usaha. Bandingkan bunga efektif, biaya admin, dan fleksibilitas pelunasan. Hindari mengambil modal mahal hanya karena takut ketinggalan kesempatan yang belum jelas hitungannya. Catat juga tanggal review bunga agar Anda tidak kaget saat bank mengirim pemberitahuan penyesuaian cicilan.

    Kesalahan umum saat membaca berita suku bunga

    Pertama, Anda mengira BI-Rate langsung mengubah cicilan besok pagi. Kedua, Anda panik menjual aset atau mengambil utang baru tanpa hitung. Ketiga, Anda mengabaikan biaya lain selain bunga. Keempat, Anda tidak membaca kontrak kredit sampai bagian review suku bunga.

    Pendekatan yang lebih sehat: baca pengumuman resmi, cek posisi kredit Anda, lalu sesuaikan anggaran. Data dan penjelasan resmi tersedia di situs Bank Indonesia. Sikap kritis terhadap klaim viral juga penting; lihat cara membaca informasi dengan kritis.

    Kesimpulan: pengaruh BI rate terhadap cicilan bersifat tidak langsung, tetapi tetap relevan bagi siapa pun yang punya atau berencana mengambil kredit. Pahami jenis bunga Anda, siapkan simulasi, dan jaga dana penyangga. Dengan cara itu, berita suku bunga menjadi bahan pertimbangan, bukan sumber kepanikan. Mulailah dari cek kontrak kredit minggu ini agar Anda siap sebelum review bunga berikutnya.

    FAQ: Pengaruh BI Rate terhadap Cicilan

    1. Apakah BI-Rate sama dengan bunga KPR?

    Tidak. BI-Rate adalah suku bunga acuan. Bunga KPR Anda ditentukan bank berdasarkan banyak faktor, meski arah BI-Rate sering memengaruhi ekspektasi suku bunga kredit.

    2. Kapan cicilan saya bisa berubah?

    Biasanya saat skema floating berlaku atau saat bank meninjau ulang bunga sesuai kontrak. Baca jadwal review di perjanjian kredit Anda.

    3. Apa yang harus dilakukan jika BI menahan suku bunga?

    Manfaatkan jeda untuk menata anggaran, mengecek opsi refinancing, dan memperkuat dana darurat. Penahanan suku bunga tidak selalu berarti cicilan langsung turun.

    4. Apakah semua kredit terdampak sama?

    Tidak. Kredit floating biasanya lebih sensitif. Kredit fixed dalam periode tertentu cenderung stabil sampai masa fixed berakhir.

    5. Bagaimana menghubungkan BI-Rate dengan daya beli?

    Jika cicilan naik sementara harga kebutuhan pokok juga naik, daya beli tertekan. Karena itu, pahami pengaruh BI rate terhadap cicilan bersama pengelolaan belanja bulanan Anda.
  • Cara Mengenali Phishing AI: Panduan Hindari Penipuan Digital 2026

    Cara Mengenali Phishing AI: Panduan Hindari Penipuan Digital 2026

    Pesan yang tampak ramah belum tentu aman. Penipu kini memakai kecerdasan artifisial untuk menulis email, chat WhatsApp, bahkan meniru suara, sehingga banyak orang mencari cara mengenali phishing AI. Artikel ini menjelaskan apa itu phishing berbasis AI, tanda bahaya yang perlu Anda curigai, langkah verifikasi praktis, dan kebiasaan aman agar Anda tidak tergesa menyerahkan OTP, PIN, atau data rekening.

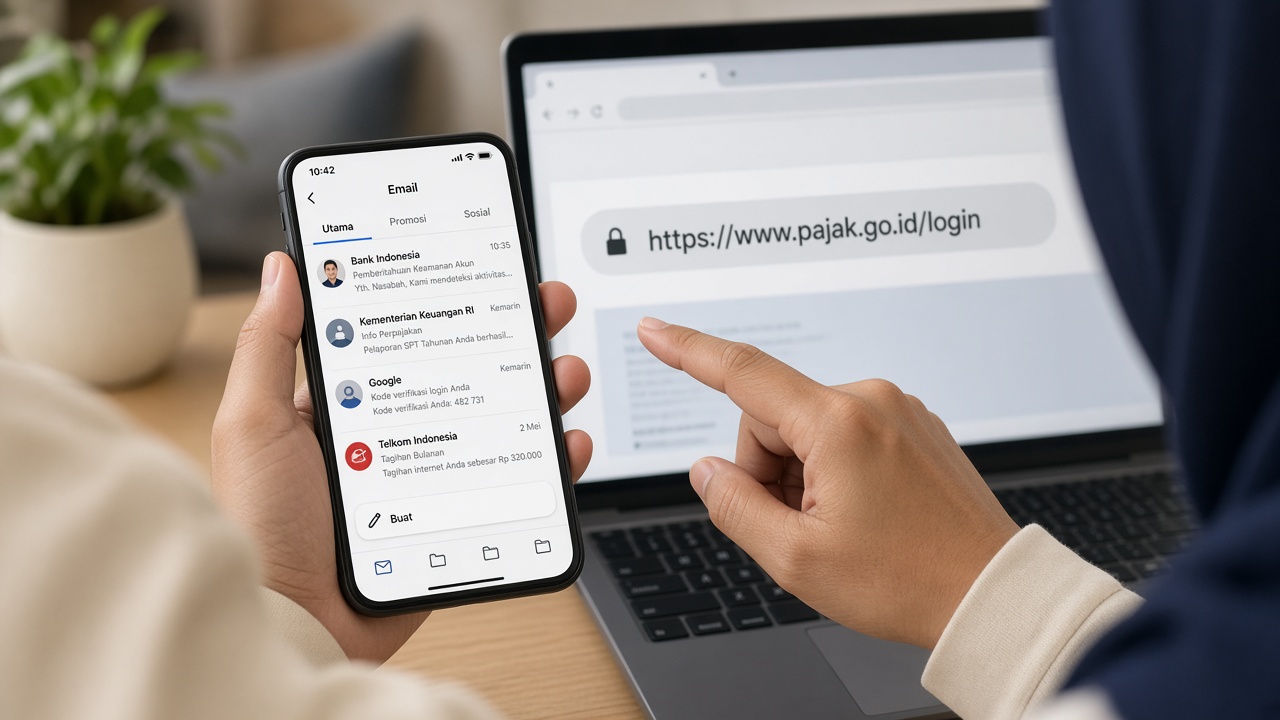
    Cara mengenali phishing AI saat memeriksa pesan mencurigakan di ponsel
    Anda mulai mengenali phishing AI dengan memperlambat keputusan, bukan dengan panik.

    Apa itu phishing AI?

    Phishing adalah upaya penipu untuk mencuri data atau uang dengan menyamar sebagai pihak tepercaya. Phishing AI terjadi saat pelaku memakai AI untuk menyusun pesan yang lebih meyakinkan, memperbaiki ejaan, meniru gaya bahasa, atau membuat situs palsu yang mirip aslinya. Hasilnya, tipuan terasa lebih personal dan lebih sulit Anda bedakan dari pesan resmi.

    Di Indonesia, vektor umum meliputi tautan WhatsApp, email palsu, halaman login tiruan, dan panggilan mendesak. Karena itu, memahami cara mengenali phishing AI menjadi bagian literasi digital sehari-hari, sejalan dengan pembahasan cara mengenali deepfake AI dan pentingnya literasi digital.

    Mengapa phishing AI makin berbahaya?

    AI mempercepat produksi tipuan. Pelaku tidak lagi mengandalkan pesan berantakan penuh salah ketik. Mereka menyusun chat yang rapi, meniru nama bank, marketplace, atau kantor, lalu menekan Anda dengan batas waktu. Semakin meyakinkan bahasanya, semakin kuat dorongan agar Anda klik tautan tanpa berpikir.

    Risiko terbesar muncul saat Anda menyerahkan OTP, PIN, atau kode verifikasi. Satu kode saja sering cukup untuk membuka akses rekening atau akun. Karena itu, cara mengenali phishing AI fokus pada satu kebiasaan: jangan bertindak hanya karena pesan terdengar mendesak.

    Tanda phishing AI yang perlu Anda curigai

    Tidak ada satu ciri tunggal yang selalu memastikan sebuah pesan berbahaya. Meski begitu, pola berikut sering muncul dan membantu cara mengenali phishing AI sejak awal:

    • Desakan waktu ekstrem. Pesan mengancam akun “akan diblokir dalam 15 menit” jika Anda tidak segera klik.
    • Tautan pendek atau domain aneh. Alamat situs mirip resmi, tetapi ada huruf ekstra, angka, atau domain asing.
    • Permintaan OTP atau PIN. Pihak sah jarang meminta kode rahasia lewat chat atau panggilan mendadak.
    • Bahasa terlalu sempurna tapi konteks janggal. Kalimat rapi, namun menyebut transaksi yang tidak pernah Anda lakukan.
    • Pengirim tidak bisa diverifikasi. Nomor baru, email mirip, atau akun yang menolak dikonfirmasi lewat kanal resmi.
    • Lampiran atau formulir data pribadi. File mendadak atau formulir yang meminta NIK, CVV, atau foto KTP.
    Checklist cara mengenali phishing AI sebelum membuka tautan
    Checklist singkat membantu Anda memeriksa tautan sebelum menyerahkan data.

    Cara mengenali phishing AI secara praktis

    1. Perlambat keputusan. Jika pesan mendesak, ambil jeda 5–10 menit sebelum klik apa pun.
    2. Cek pengirim lewat kanal lain. Hubungi bank, marketplace, atau kantor lewat aplikasi resmi atau nomor yang sudah Anda simpan.
    3. Periksa domain dengan teliti. Ketik alamat resmi sendiri di browser, jangan mengandalkan tautan dari chat.
    4. Jangan bagikan OTP atau PIN. Kode itu milik Anda; pihak sah tidak memintanya lewat pesan berantai.
    5. Aktifkan autentikasi dua faktor. Utamakan metode yang lebih tahan phishing, seperti aplikasi autentikator atau passkey jika tersedia.
    6. Laporkan dan hapus. Tandai spam, laporkan ke kanal resmi, lalu hapus pesan agar tidak menjebak orang lain.

    Kebiasaan ini saling terkait dengan keterampilan menyaring informasi. Baca juga cara membaca informasi dengan kritis agar Anda tidak mudah percaya klaim yang tampak meyakinkan di layar.

    Contoh modus yang sering muncul

    Paket gagal kirim. Chat mengaku dari ekspedisi dan meminta “biaya admin” lewat tautan. Ciri bahaya: nomor tidak resmi dan desakan pembayaran cepat.

    Peringatan akun bank. Email atau SMS bilang ada login mencurigakan, lalu mengarahkan ke halaman login palsu. Ciri bahaya: domain mirip tapi tidak sama dengan situs resmi.

    Atasan minta voucher. Pesan kerja meminta pembelian pulsa atau transfer mendadak. Ciri bahaya: bahasa terburu-buru dan penolakan konfirmasi lewat kanal kantor biasa.

    Checklist aman sebelum Anda klik tautan

    • Saya sudah memeriksa siapa pengirimnya lewat kanal resmi.
    • Saya tidak membagikan OTP, PIN, atau CVV lewat chat.
    • Saya mengetik alamat situs resmi sendiri, bukan mengandalkan tautan pendek.
    • Saya menolak permintaan yang mendesak tanpa bukti jelas.
    • Saya siap melaporkan pesan mencurigakan ke platform atau lembaga terkait.

    Phishing AI di WhatsApp, email, dan situs palsu

    Di WhatsApp, penipu sering memakai nomor baru atau akun yang meniru nama keluarga. Di email, mereka meniru logo bank atau marketplace. Di situs palsu, halaman login tampak hampir sama, tetapi domainnya berbeda tipis. Karena itu, cara mengenali phishing AI selalu kembali ke satu kebiasaan: verifikasi lewat kanal yang sudah Anda percaya, bukan lewat tautan yang datang mendadak.

    Lembaga terkait keamanan digital di Indonesia terus mengingatkan publik soal risiko penipuan daring. Anda juga bisa memperkuat kewaspadaan lewat sumber resmi pemerintah dan kebiasaan tidak membagikan data sensitif di chat. Semakin banyak orang menahan diri sebelum mengklik, semakin kecil ruang tipuan berkembang.

    Apa yang harus Anda lakukan jika sudah terlanjur klik?

    Segera ganti kata sandi akun terkait, aktifkan autentikasi dua faktor, dan hubungi bank atau e-wallet jika Anda sempat mengisi data sensitif. Pantau mutasi rekening beberapa hari ke depan. Simpan bukti chat dan cuplikan layar untuk laporan. Jika dana sempat keluar, segera hubungi bank untuk proses pemblokiran dan laporan resmi.

    Untuk keluarga, buat kesepakatan sederhana: tidak ada transfer atau berbagi OTP tanpa konfirmasi balik. Latih juga kebiasaan bertanya, “Apakah tautan ini benar-benar dari sumber resmi?” sebelum siapa pun mengklik. Aturan rumah yang jelas sering lebih efektif daripada menghafal semua istilah teknis.

    Kesimpulan: cara mengenali phishing AI tidak menuntut Anda menjadi ahli keamanan siber. Anda cukup memperlambat keputusan, memverifikasi pengirim, menolak permintaan kode rahasia, dan memakai kanal resmi. Di era pesan yang tampak sempurna, kewaspadaan yang tenang melindungi data dan uang Anda jauh lebih baik daripada rasa percaya yang instan.

    FAQ: Cara Mengenali Phishing AI

    1. Apa bedanya phishing biasa dan phishing AI?

    Phishing biasa sering tampak kaku atau penuh salah ketik. Phishing AI memakai bahasa lebih rapi dan personal, sehingga tipuan terasa lebih meyakinkan. Prinsip amannya tetap sama: verifikasi lewat kanal resmi.

    2. Apakah bank pernah meminta OTP lewat WhatsApp?

    Umumnya tidak. Anggap permintaan OTP, PIN, atau CVV lewat chat sebagai sinyal bahaya. Hubungi bank lewat aplikasi atau nomor resmi yang sudah Anda simpan.

    3. Apa langkah pertama saat menerima tautan mencurigakan?

    Jangan klik dulu. Tanyakan ke pengirim lewat kanal lain, atau ketik alamat resmi sendiri di browser. Jeda singkat sering mencegah kerugian besar.

    4. Apakah autentikasi dua faktor sudah cukup?

    Sangat membantu, tetapi Anda tetap harus menjaga OTP. Jika penipu berhasil meminta kode dari Anda, proteksi itu bisa dilumpuhkan. Jangan pernah membagikan kode.

    5. Bagaimana melindungi keluarga dari phishing AI?

    Buat aturan rumah: tidak ada transfer mendadak dan tidak ada berbagi OTP tanpa konfirmasi balik. Latih anggota keluarga memakai cara mengenali phishing AI setiap kali muncul pesan mendesak.

  • Cara Menjaga Daya Beli di Tengah Inflasi: Panduan Rumah Tangga 2026

    Cara Menjaga Daya Beli di Tengah Inflasi: Panduan Rumah Tangga 2026

    Banyak rumah tangga merasakan belanja bulanan makin berat, meski berita pertumbuhan ekonomi terdengar positif. Karena itu, pekerja, pelaku usaha kecil, dan keluarga kini mencari cara menjaga daya beli di tengah inflasi agar pengeluaran tetap terkendali. Artikel ini menjelaskan arti daya beli, cara Anda membaca tekanan harga saat ini, serta langkah praktis tanpa jargon rumit.

    Cara menjaga daya beli di tengah inflasi saat belanja di pasar
    Anda paling jelas merasakan daya beli saat harga kebutuhan pokok naik.

    Apa itu daya beli dan mengapa terasa menurun?

    Daya beli mengukur kemampuan pendapatan Anda untuk membeli barang dan jasa. Jika harga naik lebih cepat dari penghasilan, Anda membeli lebih sedikit barang meski nominal gaji tetap sama. Itulah sebabnya banyak orang merasa “uang cepat habis” meskipun mereka masih bekerja.

    BPS mencatat inflasi September 2026 sebesar 3,28 persen year-on-year. Angka itu masih masuk sasaran Bank Indonesia, tetapi tekanan pangan yang mudah bergejolak tetap terasa di dapur. Inflasi volatile food yang lebih tinggi dari inflasi umum sering membuat harga cabai, daging, atau beras terasa lebih menggigit dibanding angka rata-rata nasional.

    Cara Anda membaca kondisi ekonomi tanpa bingung

    Pertumbuhan ekonomi dan daya beli rumah tangga tidak selalu bergerak seirama. PDB bisa tumbuh, sementara rumah tangga memakai lebih banyak pendapatan untuk konsumsi rutin sehingga porsi tabungan menyusut. Agar Anda tidak salah baca berita, bandingkan beberapa indikator sekaligus seperti penjelasan di cara memahami kondisi ekonomi Indonesia.

    Pemerintah juga menyiapkan instrumen bantalan seperti Bantuan Subsidi Upah. Untuk memahami besaran dan kewaspadaan penyalurannya, baca panduan BSU 2026 syarat pencairan. Bantuan itu bersifat sementara. Karena itu, Anda tetap perlu menjaga daya beli jangka menengah dengan manajemen belanja yang disiplin.

    Cara menjaga daya beli di tengah inflasi: langkah praktis

    Langkah berikut sering membantu rumah tangga menahan tekanan harga tanpa memangkas semua kebutuhan sekaligus:

    1. Pisahkan kebutuhan dan keinginan. Tulis pengeluaran 30 hari terakhir, lalu tandai mana yang wajib, penting, dan bisa Anda tunda.
    2. Lindungi pos pangan dan transportasi. Dua pos ini paling sensitif terhadap inflasi. Rencanakan menu mingguan dan bandingkan harga pasar sebelum belanja impulsif.
    3. Tetapkan batas “uang longgar”. Sisihkan jumlah kecil untuk jajan atau hiburan agar pembatasan tidak terasa menyiksa, lalu patuhi batas itu.
    4. Manfaatkan diskon secara selektif. Diskon berguna hanya jika Anda memang membutuhkan barang itu. Membeli banyak karena murah justru menekan kas.
    5. Naikkan pendapatan sampingan yang realistis. Skill digital ringan, jasa lokal, atau overtime terukur sering lebih aman daripada investasi spekulatif saat kas ketat.
    6. Jaga dana darurat sekecil apa pun. Target awal tidak harus besar. Menabung kecil secara konsisten lebih berguna daripada menunggu “sisa di akhir bulan”.
    Anggaran rumah tangga untuk cara menjaga daya beli di tengah inflasi
    Anggaran sederhana membantu Anda menemukan kebocoran belanja sebelum harga naik lagi.

    Strategi belanja dalam cara menjaga daya beli di tengah inflasi

    Ketika harga komoditas pangan naik, perubahan kecil di dapur berdampak besar. Ganti protein yang sedang mahal dengan alternatif setara nilai gizi, masak dalam porsi terencana, dan kurangi sisa makanan. Hindari juga menimbun berlebihan karena langkah itu mengunci uang tunai Anda. Data resmi harga dan inflasi bisa Anda cek di situs BPS.

    Untuk kebutuhan nonpangan, tunda pembelian elektronik atau perabot jika tidak mendesak. Bandingkan harga di lebih dari satu kanal, dan waspadai cicilan dengan bunga tersembunyi. Cara menjaga daya beli di tengah inflasi bukan hanya soal belanja murah, tetapi juga menghindari biaya tambahan yang menggerus penghasilan bulan berikutnya. Jika Anda terpaksa cicil, hitung total bunga dan pastikan angsuran tidak mengganggu pos pangan serta tagihan wajib.

    Peran upah, bantuan, dan keputusan keuangan

    Jika Anda menerima upah, pantau apakah kenaikan gaji atau tunjangan mengikuti tekanan harga. Bantuan pemerintah seperti BSU bisa menjadi bantalan jangka pendek, tetapi jangan menjadikannya dasar untuk menambah utang konsumtif. Pinjam hanya untuk kebutuhan produktif atau darurat yang jelas, bukan karena rumor bantuan “pasti cair minggu ini”.

    Sikap kritis terhadap informasi ekonomi juga penting. Banyak pesan berantai membesar-besarkan krisis atau menjanjikan solusi instan. Pelajari cara menyaring klaim di cara membaca informasi dengan kritis dan standar kualitas tulisan di prinsip editorial Pensil.id.

    Checklist bulanan menjaga daya beli

    • Saya sudah mencatat pengeluaran rutin bulan ini.
    • Saya memprioritaskan pangan, transportasi, dan tagihan wajib sebelum belanja sekunder.
    • Saya punya batas belanja nonwajib dan berusaha menaatinya.
    • Saya tidak menambah utang hanya karena takut ketinggalan promo.
    • Saya memantau berita harga dan bantuan dari sumber resmi, bukan hanya pesan berantai, sebagai bagian dari cara menjaga daya beli di tengah inflasi.
    • Saya menyisihkan dana darurat meski jumlahnya kecil.

    Menyesuaikan anggaran untuk pekerja dan usaha kecil

    Bagi pekerja berpenghasilan tetap, fokus utama menahan kebocoran bulanan: langganan yang jarang Anda pakai, ongkos impulsif, dan cicilan overlapping. Tinjau ulang setiap tiga bulan. Jika upah atau tunjangan naik, alokasikan sebagian untuk dana darurat sebelum menaikkan gaya hidup.

    Bagi pelaku usaha kecil, daya beli pelanggan memengaruhi omzet. Saat konsumsi rumah tangga tertekan, tawarkan paket lebih hemat, bundling produk, atau pembayaran bertahap yang transparan. Hindari perang diskon yang menggerus margin tanpa strategi stok yang jelas.

    Mengaitkan berita makro dengan keputusan mikro

    Ketika Anda membaca berita inflasi, tanyakan tiga hal: komoditas apa yang naik, apakah bersifat sementara, dan bagaimana dampaknya ke pos belanja Anda. Angka nasional penting, tetapi keputusan rumah tangga tetap lokal—harga di pasar terdekat, ongkos transport, dan pola konsumsi keluarga. Dengan cara itu, Anda memakai berita ekonomi sebagai alat bantu, bukan sumber panik.

    Jika ada stimulus atau bansos, catat jadwal resmi dan jangan mengubah rencana keuangan besar sebelum dana benar-benar masuk. Bantalan kebijakan membantu, tetapi fondasi ketahanan tetap ada di disiplin belanja dan cadangan kas. Sisihkan juga waktu seminggu sekali untuk membandingkan harga kebutuhan pokok di dua tempat belanja yang biasa Anda datangi.

    Kesalahan umum yang justru memperlemah daya beli

    Pertama, Anda memangkas semua hiburan sekaligus sampai stres, lalu rebound belanja besar. Kedua, Anda mengandalkan paylater untuk kebutuhan harian tanpa menghitung bunga. Ketiga, Anda meniru gaya hidup media sosial yang tidak sesuai pendapatan. Keempat, Anda mengabaikan perawatan kesehatan kecil yang kemudian memicu biaya besar.

    Menjaga daya beli lebih mirip maraton ketimbang diet ekstrem. Penyesuaian bertahap biasanya lebih tahan lama dan lebih mudah Anda terapkan bersama anggota keluarga. Libatkan pasangan atau anak remaja dalam menyusun prioritas agar keluarga mematuhi aturan belanja bersama.

    Kesimpulan: cara menjaga daya beli di tengah inflasi berpusat pada tiga hal—Anda memahami tekanan harga, menata prioritas belanja, dan menghindari keputusan keuangan impulsif. Dengan anggaran yang jujur dan informasi yang Anda saring, rumah tangga tetap punya ruang bernapas meski harga kebutuhan bergerak naik. Mulailah dari catatan pengeluaran minggu ini; perubahan kecil yang konsisten lebih berharga daripada rencana sempurna yang tidak Anda jalankan.

    FAQ: Cara Menjaga Daya Beli di Tengah Inflasi

    1. Apa arti daya beli secara sederhana?

    Daya beli mengukur kemampuan pendapatan Anda untuk membeli barang dan jasa. Jika harga naik lebih cepat dari penghasilan, Anda membeli lebih sedikit barang meski nominal gaji tetap sama.

    2. Mengapa ekonomi bisa tumbuh tetapi belanja rumah tangga tetap terasa berat?

    Pertumbuhan PDB dan pengalaman dapur sehari-hari tidak selalu seirama. Tekanan harga pangan, ongkos transport, atau porsi tabungan yang menyusut membuat rumah tangga terasa lebih ketat meski angka makro positif.

    3. Langkah paling penting untuk menjaga daya beli bulan ini?

    Catat pengeluaran, pisahkan kebutuhan dan keinginan, lalu lindungi pos pangan serta tagihan wajib sebelum belanja sekunder. Perubahan kecil yang konsisten biasanya lebih efektif daripada pemangkasan ekstrem. Langkah ini menjadi inti cara menjaga daya beli di tengah inflasi di tingkat rumah tangga.

    4. Apakah bantuan seperti BSU cukup untuk mengatasi inflasi?

    BSU berfungsi sebagai bantalan sementara, bukan pengganti manajemen keuangan. Manfaatkan jika Anda memenuhi syarat, tetapi tetap jaga disiplin belanja dan jangan menambah utang hanya karena mengandalkan bantuan.

    5. Apakah paylater aman dipakai saat harga naik?

    Paylater berisiko menekan daya beli bulan berikutnya jika Anda memakai layanan itu untuk kebutuhan harian tanpa menghitung bunga. Lebih aman menunda belanja nonwajib atau mencari opsi tanpa bunga tersembunyi.

  • Cara Mengenali Deepfake AI: Panduan Praktis Hindari Penipuan Digital

    Cara Mengenali Deepfake AI: Panduan Praktis Hindari Penipuan Digital

    Video dan suara yang tampak meyakinkan belum tentu asli. Banyak orang di Indonesia kini mencari cara mengenali deepfake AI karena penipu makin sering memakai wajah atau suara tiruan. Artikel ini menjelaskan arti deepfake, tanda yang perlu Anda curigai, langkah verifikasi praktis, dan kebiasaan aman agar Anda tidak tergesa mengambil keputusan karena konten viral.

    Cara mengenali deepfake AI saat memeriksa video di ponsel
    Anda mulai mengenali deepfake AI dengan sikap kritis, bukan hanya satu ciri visual.

    Apa itu deepfake AI?

    Deepfake AI menghasilkan gambar, video, atau audio palsu dengan kecerdasan artifisial. Sistem ini meniru wajah, ekspresi, dan pola suara seseorang sehingga tokoh itu tampak berkata atau melakukan sesuatu yang tidak pernah terjadi. Orang memakai hasilnya untuk hiburan, edukasi, atau justru penipuan.

    Akses teknologinya kini makin mudah. Pelaku hanya perlu cuplikan foto atau rekaman suara publik, lalu menyusun pesan yang tampak personal. Karena itu, Anda perlu memahami cara mengenali deepfake AI sebagai bagian literasi digital sehari-hari, bukan hanya urusan pakar keamanan.

    Mengapa deepfake berbahaya untuk pengguna biasa?

    Risiko terbesar muncul saat Anda mengambil keputusan karena panik. Penipu meminta transfer mendadak, OTP, PIN, atau data rekening sambil mengaku sebagai keluarga, atasan, atau tokoh publik. Semakin meyakinkan wajah dan suaranya, semakin kuat tekanan agar Anda bertindak cepat tanpa mengecek ulang.

    Deepfake juga merusak reputasi, menyebarkan disinformasi, atau membuat berita palsu tampak kredibel. Anda perlu menyaring informasi dengan cara yang sama seperti panduan cara membaca informasi dengan kritis. Intinya jelas: jangan menilai kebenaran hanya dari tampilan yang meyakinkan.

    Tanda visual untuk cara mengenali deepfake AI

    Satu ciri saja belum cukup untuk memastikan sebuah konten bersifat deepfake. Kamera murah, cahaya buruk, atau kompresi video juga membuat rekaman asli terlihat aneh. Meski begitu, pola berikut membantu cara mengenali deepfake AI sejak sinyal awal:

    • Sinkron bibir dan suara. Mulut tidak sepenuhnya mengikuti kata yang Anda dengar, terutama pada kata cepat atau konsonan tajam.
    • Kedipan dan ekspresi. Mata berkedip terlalu jarang, terlalu sering, atau ekspresi terasa kaku saat nada bicara berubah.
    • Tekstur kulit dan tepi wajah. Kulit tampak terlalu mulus, batas rambut dengan latar buram, atau kualitas wajah berbeda dari latar belakang.
    • Tangan dan detail kecil. Jumlah jari, bentuk tangan, anting, atau tulisan di belakang subjek terlihat janggal.
    • Pencahayaan dan bayangan. Arah cahaya pada wajah tidak konsisten dengan lingkungan sekitar.
    • Suara datar atau jeda aneh. Intonasi terlalu rata, jeda tidak natural, atau aksen terasa “pasang” di situasi emosional.

    Anggap daftar di atas sebagai alarm, bukan vonis final. Model AI yang lebih bagus menghasilkan artefak yang lebih halus. Karena itu, Anda perlu memverifikasi sumber dan konteks sebelum percaya.

    Checklist cara mengenali deepfake AI sebelum percaya konten
    Checklist singkat membantu Anda memeriksa konten sebelum percaya atau meneruskan.

    Cara mengenali deepfake AI secara praktis

    1. Cek sumber pertama. Siapa mengunggah konten ini? Akun resmi atau pesan berantai tanpa asal-usul jelas?
    2. Cari pemberitaan pembanding. Jika klaimnya besar, media tepercaya atau pernyataan resmi biasanya mengonfirmasi kejadian itu.
    3. Verifikasi lewat kanal lain. Jika “keluarga” meminta transfer lewat video call, hubungi nomor yang sudah Anda kenal di aplikasi lain. Lembaga seperti Komdigi juga mengingatkan publik agar berhati-hati pada konten palsu.
    4. Perlambat keputusan. Desakan waktu sering menandai scam. Minta jeda 10–15 menit untuk mengecek.
    5. Gunakan pencarian balik bila perlu. Cek cuplikan gambar atau frame video dengan pencarian gambar untuk melihat apakah materi sudah beredar sebelumnya.
    6. Jangan bagikan OTP atau PIN. Kerabat atau pejabat sah tidak meminta kode rahasia lewat panggilan mendadak.

    Kebiasaan ini memperkuat literasi digital Anda secara keseluruhan. Baca juga pentingnya literasi digital dan panduan cara memanfaatkan AI untuk belajar agar Anda memakai AI sebagai alat bantu, bukan sumber kebenaran mutlak.

    Contoh situasi yang sering menjebak

    Panggilan “darurat keluarga”. Suara mirip anak atau orang tua meminta transfer karena kecelakaan atau penahanan. Waspadai nomor asing, penolakan saat Anda menghubungi balik, dan permintaan kerahasiaan. Situasi ini sering menjadi uji nyata cara mengenali deepfake AI.

    Video pejabat atau selebritas. Klaim investasi, undian, atau “bantuan pemerintah” yang menjamin keuntungan. Waspadai tautan pendek, formulir data pribadi, dan absennya konfirmasi di kanal resmi.

    Pesan atasan di chat kerja. Seseorang meminta pembelian voucher atau transfer ke rekening pribadi “karena rapat”. Waspadai bahasa terburu-buru dan penolakan konfirmasi lewat kanal kantor yang biasa Anda pakai.

    Checklist aman sebelum Anda percaya konten

    • Saya sudah memeriksa siapa pengunggah pertamanya.
    • Saya tidak langsung transfer atau membagikan OTP karena desakan waktu.
    • Saya sudah mencoba konfirmasi lewat nomor atau akun resmi yang dikenal.
    • Saya mencatat ciri aneh pada wajah, suara, atau latar tanpa langsung menyimpulkan sendirian.
    • Saya menahan diri meneruskan konten yang belum saya verifikasi ke grup keluarga.

    Deepfake vs konten AI biasa: apa bedanya?

    Tidak semua konten buatan AI bersifat berbahaya. Ilustrasi edukasi, dubbing sah, atau filter hiburan tetap berguna jika pembuatnya transparan. Anda perlu waspada saat konten menyamar sebagai bukti nyata untuk memicu keputusan finansial, politik, atau pribadi. Fokus utama Anda bukan membenci AI, melainkan menolak klaim yang tidak bisa Anda verifikasi.

    Di sekolah dan rumah, bahas topik ini bersama anak. Jelaskan bahwa layar bisa menampilkan wajah dan suara rekayasa, sama seperti teks AI yang perlu Anda cek ulang. Pendekatan itu selaras dengan pembelajaran teknologi yang kritis, termasuk pembahasan koding dan AI di sekolah.

    Alat bantu dan batasannya

    Beberapa platform menampilkan label “made with AI” atau menyediakan detektor deepfake. Alat itu membantu, tetapi tidak sempurna. Model deteksi sering ketinggalan dari model pembuat konten. Jadikan hasil detektor sebagai sinyal tambahan, bukan satu-satunya bukti. Anda tetap perlu menggabungkan konteks, sumber, dan penilaian sendiri.

    Jika Anda mengelola komunitas atau grup keluarga, buat aturan sederhana: jangan teruskan konten sensasional sebelum ada dua sumber independen. Aturan sosial ini sering lebih efektif daripada menunggu teknologi deteksi yang sempurna.

    Apa yang harus Anda lakukan jika sudah terlanjur percaya?

    Segera amankan akun: ganti kata sandi, aktifkan autentikasi dua faktor, dan hubungi bank atau e-wallet jika Anda sempat transfer. Laporkan juga ke kanal resmi platform tempat konten beredar. Semakin cepat Anda bertindak, semakin besar peluang Anda membatasi kerugian. Simpan bukti chat, nomor pengirim, dan cuplikan video untuk laporan.

    Untuk keluarga di rumah, buat kesepakatan sederhana: tidak ada transfer mendadak tanpa konfirmasi kode keluarga atau panggilan balik. Kesepakatan kecil itu sering lebih efektif daripada menghafal semua ciri teknis AI. Latih juga kebiasaan bertanya, “Dari mana sumbernya?” sebelum Anda bagikan ulang konten.

    Kesimpulan: cara mengenali deepfake AI tidak menuntut Anda menjadi ahli forensik video. Anda cukup menggabungkan pengamatan ciri, pengecekan sumber, dan kebiasaan tidak terburu-buru. Di era konten sintetis, kewaspadaan yang tenang jauh lebih berharga daripada rasa percaya yang instan. Semakin banyak orang menahan sebaran klaim palsu, semakin kecil ruang penipuan digital berkembang.

    FAQ: Cara Mengenali Deepfake AI

    1. Apa bedanya deepfake dengan filter AI biasa?

    Orang biasanya memakai filter AI untuk hiburan dan tidak mengaku sebagai bukti kejadian nyata. Deepfake berbahaya saat pelaku menyamarkan konten sebagai rekaman asli untuk memicu transfer uang, berbagi OTP, atau menyebarkan klaim palsu.

    2. Apakah satu ciri visual sudah cukup untuk memastikan deepfake?

    Tidak. Kamera buruk atau kompresi video juga bisa menimbulkan kejanggalan. Gabungkan ciri visual dan audio dengan pengecekan sumber, konfirmasi lewat kanal lain, serta sikap tidak terburu-buru. Itulah inti cara mengenali deepfake AI yang andal.

    3. Apa langkah pertama jika Anda menerima video call mendesak minta transfer?

    Jangan transfer dulu. Putus panggilan, lalu hubungi orang yang diklaim lewat nomor atau aplikasi yang sudah Anda kenal. Desakan waktu sering menandai penipuan deepfake.

    4. Apakah aplikasi detektor deepfake selalu akurat?

    Belum tentu. Detektor memberi sinyal tambahan, tetapi sering ketinggalan dari teknologi pembuat konten. Anda tetap perlu memverifikasi konteks dan sumber sebelum memutuskan.

    5. Apa yang harus keluarga lakukan agar tidak mudah tertipu?

    Buat kesepakatan: tidak ada transfer mendadak tanpa konfirmasi kode keluarga atau panggilan balik. Latih juga kebiasaan menahan sebaran konten sensasional sebelum ada dua sumber independen.

  • BSU 2026 Syarat Pencairan: Panduan Memahami Bantuan Subsidi Upah

    BSU 2026 Syarat Pencairan: Panduan Memahami Bantuan Subsidi Upah

    Bantuan Subsidi Upah kembali menjadi topik yang banyak dicari pekerja di kuartal IV 2026. Banyak orang mengetik BSU 2026 syarat pencairan karena ingin tahu besaran bantuan, kriteria penerima, jadwal, dan cara mengecek status tanpa terjebak informasi palsu. Artikel ini merangkum informasi yang sudah diumumkan, membedakan mana yang masih menunggu aturan teknis, serta memberi panduan aman sebelum Anda mengambil keputusan terkait data pribadi dan rekening.

    Pekerja memeriksa informasi Bantuan Subsidi Upah 2026
    BSU 2026 banyak dibahas pekerja, tetapi aturan teknis tetap harus dipastikan lewat kanal resmi.

    Ringkasan BSU kuartal IV 2026

    Pemerintah menyiapkan BSU untuk sekitar 13,3 juta pekerja pada periode Oktober–Desember 2026. Rencana penyaluran adalah Rp300 ribu per bulan selama tiga bulan, dibayarkan sekaligus sehingga total menjadi Rp900 ribu per penerima yang memenuhi ketentuan. Skema “sekali cair untuk tiga bulan” berbeda dari persepsi sebagian orang yang mengira bantuan selalu masuk tiap bulan secara terpisah. Memahami skema ini penting agar ekspektasi jadwal tidak keliru.

    Program ini bagian dari paket stimulus daya beli yang juga mencakup bantuan pangan dan kebijakan lain. Agar tidak bingung membaca angka ekonomi nasional, bandingkan informasi ini dengan penjelasan di cara memahami kondisi ekonomi Indonesia. Angka PDB atau pertumbuhan ekonomi penting, tetapi pengalaman rumah tangga lebih terasa lewat daya beli, harga kebutuhan, dan kepastian bantuan. Karena itu, BSU sering dibahas sebagai isu dekat dengan kehidupan sehari-hari, bukan sekadar berita makroekonomi.

    BSU 2026 syarat pencairan: apa yang sudah jelas?

    Sampai awal Oktober 2026, ketentuan teknis khusus BSU kuartal IV 2026 masih menunggu aturan resmi. Tanggal pencairan pastinya juga belum diumumkan. Karena itu, syarat tahun sebelumnya hanya boleh dipakai sebagai gambaran, bukan kepastian final. Memahami perbedaan ini penting agar Anda tidak salah menyimpulkan status penerima hanya dari berita viral atau pesan berantai di media sosial.

    Sebagai acuan dari ketentuan BSU sebelumnya (Permenaker No. 5/2025), gambaran kriteria penerima biasanya mencakup:

    • WNI dengan NIK yang valid.
    • Peserta aktif BPJS Ketenagakerjaan kategori pekerja penerima upah.
    • Upah maksimal sekitar Rp3,5 juta per bulan, atau mengikuti ketentuan upah minimum daerah yang lebih tinggi.
    • Bukan ASN, TNI, atau Polri.
    • Diprioritaskan bagi pekerja yang tidak sedang menerima PKH pada tahun berjalan.

    Ingat: syarat 2026 bisa berbeda. Selalu tunggu pengumuman resmi Kementerian Ketenagakerjaan sebelum menyimpulkan status Anda. Jika ada pihak yang mengaku bisa “memasukkan nama” dengan biaya administrasi, anggap itu sinyal bahaya. Bantuan pemerintah tidak dipungut biaya pengurusan oleh calo atau akun tidak resmi.

    Keluarga berbelanja di pasar terkait daya beli
    BSU dan bantuan pangan bertujuan menjaga daya beli rumah tangga di akhir 2026.

    Mengapa banyak pekerja mencari topik ini?

    Kebutuhan rumah tangga tidak menunggu jadwal birokrasi. Saat harga pangan bergerak atau pengeluaran naik, kepastian bantuan menjadi sangat relevan. Di saat yang sama, ruang digital penuh tautan tidak resmi, akun palsu, dan pesan berantai yang menjanjikan pencairan instan. Kombinasi kebutuhan mendesak dan informasi yang membingungkan membuat pencarian BSU 2026 syarat pencairan melonjak di mesin pencari maupun media sosial.

    Karena itu, pendekatan terbaik adalah memisahkan tiga hal: (1) informasi yang sudah diumumkan pemerintah, (2) gambaran syarat dari tahun sebelumnya, dan (3) spekulasi yang belum punya dasar resmi. Dengan pemisahan itu, Anda tetap update tanpa mudah panik. Kebiasaan memilah sumber juga membantu saat muncul klaim baru yang tampak meyakinkan tetapi tidak bisa diverifikasi.

    Cara cek status dengan aman

    1. Pantau kanal resmi seperti bsu.kemnaker.go.id dan pengumuman Kemnaker/BPJS Ketenagakerjaan.
    2. Jangan klik tautan pendek dari pesan berantai yang meminta OTP, PIN, atau biaya administrasi.
    3. Pastikan nama, NIK, dan rekening sesuai data kependudukan sebelum pencairan.
    4. Jika belum ada pengumuman teknis 2026, tunggu dulu. Memaksa daftar lewat pihak tidak resmi berisiko penipuan.
    5. Simpan tangkapan layar atau catatan sumber resmi yang Anda baca, agar mudah membandingkan bila muncul klaim baru.

    Kebiasaan membaca informasi bantuan sosial juga butuh sikap kritis. Panduan praktisnya ada di cara membaca informasi dengan kritis dan prinsip kualitas tulisan di prinsip editorial Pensil.id. Intinya sederhana: utamakan sumber primer, bandingkan lebih dari satu kanal resmi, dan jangan buru-buru bertindak hanya karena pesan terdengar mendesak.

    Yang perlu disiapkan sambil menunggu aturan teknis

    Meski tanggal cair belum pasti, ada beberapa langkah yang tetap berguna. Persiapan ini tidak menjamin Anda otomatis menerima bantuan, tetapi mengurangi risiko gagal cair karena data tidak lengkap saat aturan teknis akhirnya keluar.

    • Pastikan data kepegawaian dan kepesertaan BPJS Ketenagakerjaan aktif.
    • Periksa rekening penerima upah masih aktif dan sesuai identitas.
    • Hindari menyerahkan dokumen pribadi ke individu yang mengaku “oknum penyalur”.
    • Ikuti hanya situs dengan domain resmi pemerintah, bukan salinan yang mirip tulisannya.
    • Siapkan nomor HP aktif yang terhubung ke data kepegawaian agar notifikasi resmi tidak terlewat.

    Tips menjaga daya beli sembari menunggu kepastian

    Bantuan bersifat sementara, jadi sebaiknya tidak dijadikan satu-satunya sandaran keuangan rumah tangga. Sambil menunggu kepastian BSU, susun ulang prioritas belanja, catat pengeluaran rutin, dan bedakan kebutuhan mendesak dari keinginan. Jika bantuan memang cair, alokasikan untuk kebutuhan pokok terlebih dahulu agar dampaknya terasa pada daya beli keluarga.

    Hindari juga meminjam uang hanya karena yakin bantuan “pasti cair minggu ini” berdasarkan rumor. Keputusan keuangan yang baik tetap berdasar kepastian resmi, bukan tekanan dari pesan berantai atau akun yang menjanjikan akses istimewa.

    Checklist singkat sebelum menunggu pencairan

    • Saya sudah memahami bahwa tanggal cair resmi belum tentu diumumkan.
    • Saya hanya memakai situs atau aplikasi resmi pemerintah.
    • Saya tidak membagikan OTP atau data sensitif ke orang tidak dikenal.
    • Saya membedakan antara berita viral dan aturan teknis resmi.
    • Saya tidak membayar jasa “pengurusan BSU” kepada pihak tidak jelas.
    • Saya menyiapkan data NIK, rekening, dan kepesertaan BPJS Ketenagakerjaan tanpa menyerahkannya sembarangan.

    Kesimpulan: mencari BSU 2026 syarat pencairan adalah langkah wajar, tetapi jawabannya harus berbasis pengumuman resmi. Pahami besaran rencana bantuan, siapkan data yang benar, dan jangan terburu menerima info dari tautan mencurigakan. Dengan sikap hati-hati, Anda tetap bisa mengikuti perkembangan bantuan tanpa menjadi korban penipuan, sekaligus menjaga keputusan keuangan rumah tangga tetap rasional.

  • Koding dan AI di Sekolah: Apa Artinya bagi Murid dan Orang Tua?

    Koding dan AI di Sekolah: Apa Artinya bagi Murid dan Orang Tua?

    Perkembangan teknologi di dunia pendidikan Indonesia bergerak lebih cepat dari sebelumnya. Pemerintah mendorong pembelajaran koding dan AI di sekolah sebagai mata pelajaran pilihan agar murid tidak hanya menjadi pengguna teknologi, tetapi juga memahami cara kerjanya. Bagi banyak orang tua, istilah ini masih terdengar asing. Artikel ini menjelaskan arti koding dan AI di sekolah secara sederhana, manfaatnya, tantangan di lapangan, serta langkah praktis yang bisa dilakukan di rumah maupun di sekolah.

    Siswa belajar koding dan AI di kelas dengan tablet
    Koding dan AI di sekolah bertujuan melatih logika, bukan hanya menulis kode.

    Apa itu koding dan AI di sekolah?

    Koding adalah cara memberi instruksi kepada komputer agar menjalankan tugas tertentu. Di sekolah, murid biasanya mulai dari pemrograman visual seperti block coding. Mereka menyusun perintah seperti menyusun puzzle: jika langkah salah, hasilnya tidak sesuai harapan. Dari situ murid belajar memperbaiki kesalahan, bukan menyerah begitu saja. Proses mencoba, gagal, lalu memperbaiki inilah yang membentuk daya tahan belajar.

    Kecerdasan artifisial (AI) adalah kemampuan sistem untuk belajar dari data, mengenali pola, dan membantu pengambilan keputusan. Dalam konteks sekolah, AI diperkenalkan agar murid paham bahwa aplikasi yang mereka pakai setiap hari—mulai dari pencarian online sampai asisten belajar—bekerja dengan data dan algoritma. Dengan pemahaman dasar itu, murid lebih siap memakai teknologi secara kritis, bukan hanya menekan tombol dan menerima hasil apa adanya.

    Berdasarkan kebijakan Kemendikdasmen, koding dan AI menjadi mata pelajaran pilihan yang bisa diterapkan bertahap sesuai kesiapan sekolah. Artinya, tidak semua sekolah wajib langsung punya laboratorium komputer lengkap. Pembelajaran bisa berbasis internet, memakai perangkat offline, atau bahkan tanpa perangkat lewat aktivitas unplugged. Fleksibilitas ini penting agar sekolah di kota maupun daerah tetap punya ruang untuk memulai tanpa menunggu infrastruktur sempurna.

    Mengapa topik ini ramai dibicarakan sekarang?

    Data resmi menyebut baru sekitar 25 persen sekolah yang sudah mengajarkan coding dan AI. Angka itu menunjukkan dua sisi sekaligus: peluang besar bagi murid yang baru mengenal konsep ini, dan tantangan bagi sekolah yang masih menata guru, perangkat, serta metode belajar. Kesenjangan itu juga membuka ruang diskusi publik tentang pemerataan akses pendidikan digital.

    Di dunia kerja, kemampuan digital makin dibutuhkan. Namun memahami koding dan AI di sekolah bukan berarti anak harus jadi programmer sejak SD. Yang lebih penting adalah membangun kebiasaan berpikir sistematis sejak dini: merencanakan langkah, menguji gagasan, lalu memperbaiki hasil. Keterampilan itu berguna di matematika, sains, bahkan saat menyusun tugas menulis atau presentasi kelompok.

    Apa yang dipelajari murid?

    1. Berpikir komputasional. Memecah masalah besar menjadi bagian kecil, mengenali pola, menyaring informasi penting, dan menyusun langkah solusi secara logis.
    2. Dasar pemrograman. Memberi instruksi berurutan, mencoba hasilnya, memperbaiki kesalahan, lalu mencoba lagi sampai tujuan tercapai.
    3. Pengenalan AI. Memahami bahwa AI belajar dari data, bisa keliru, dan harus dipakai secara bertanggung jawab.
    4. Praktik sederhana. Bisa berupa proyek mini, simulasi algoritma, permainan logika, atau aktivitas kelas tanpa komputer.

    Keempat elemen itu saling terkait. Murid yang biasa memecah masalah akan lebih mudah menulis instruksi. Murid yang paham AI bisa keliru akan lebih berhati-hati saat memakai chatbot untuk tugas sekolah. Guru juga bisa mengaitkan keempat elemen ini dengan mata pelajaran lain agar pembelajaran terasa relevan, bukan terpisah dari kurikulum utama.

    Aktivitas berpikir komputasional tanpa komputer di kelas
    Sekolah tanpa perangkat lengkap tetap bisa belajar lewat aktivitas unplugged.

    Manfaat praktis untuk murid dan orang tua

    Belajar koding melatih kesabaran dan ketelitian. Saat kode tidak berjalan, murid belajar mencari kesalahan dan memperbaiki langkah. Pola ini mirip kebiasaan belajar efektif yang dibahas di artikel 5 kebiasaan belajar yang membantu fokus. Anak yang terbiasa menguji ulang gagasannya biasanya lebih tenang menghadapi tugas sulit.

    Pengenalan AI juga memperkuat literasi digital: murid belajar memverifikasi informasi, memahami risiko data pribadi, dan tidak menelan jawaban mesin secara mentah. Topik ini saling terkait dengan pentingnya literasi digital dan panduan cara memanfaatkan AI untuk belajar. Dengan bekal itu, teknologi menjadi alat bantu, bukan pengganti proses berpikir.

    Bagi orang tua, manfaatnya juga praktis. Anda bisa menemani anak bertanya, “Mengapa langkah ini dipilih?” atau “Apa yang terjadi jika urutannya ditukar?” Pertanyaan sederhana itu sudah cukup untuk mengasah nalar, tanpa harus menguasai bahasa pemrograman sendiri. Dukungan orang tua yang fokus pada proses sering lebih efektif daripada menuntut hasil instan.

    Tantangan di lapangan dan cara menyikapinya

    Tidak semua sekolah punya guru yang sudah terlatih, perangkat yang memadai, atau koneksi internet stabil. Kondisi itu wajar dan tidak harus dijadikan alasan untuk menunda sama sekali. Sekolah bisa memulai dari modul sederhana, pelatihan guru bertahap, atau kolaborasi dengan komunitas edukasi teknologi di sekitarnya.

    Orang tua juga perlu menyeimbangkan ekspektasi. Tidak semua anak akan langsung tertarik menulis kode. Ada yang lebih menikmati merancang alur cerita, menggambar pola, atau menyusun langkah dalam permainan. Semua itu tetap bagian dari berpikir komputasional. Yang penting adalah memberi ruang mencoba tanpa tekanan berlebih.

    Contoh aktivitas sederhana di rumah

    Tidak perlu menunggu laboratorium sekolah siap. Beberapa latihan ringan bisa dilakukan di rumah:

    • Susun langkah membuat teh atau merapikan meja dalam urutan yang jelas, lalu minta anak menemukan langkah yang kurang.
    • Mainkan teka-teki pola: warna, angka, atau gerakan tubuh yang berulang.
    • Saat memakai AI, minta anak menjelaskan ulang jawaban dengan kata sendiri sebelum menyalinnya ke tugas.
    • Bandingkan dua sumber informasi untuk satu topik agar anak terbiasa mengecek fakta.

    Checklist singkat untuk orang tua

    • Tanyakan ke sekolah apakah koding dan AI diajarkan sebagai mapel pilihan, terintegrasi, atau ekstrakurikuler.
    • Dorong anak menjelaskan ulang konsep dengan bahasanya sendiri, bukan hanya menyalin hasil AI.
    • Dampingi penggunaan AI di rumah: minta penjelasan bertahap, lalu cocokkan dengan buku atau catatan sekolah.
    • Ingatkan bahwa AI bisa salah, jadi fakta penting perlu dicek ulang.
    • Fokus pada proses berpikir, bukan hanya hasil akhir yang “langsung jadi”.
    • Rayakan usaha memperbaiki kesalahan, bukan hanya jawaban yang langsung benar.

    Kesimpulan: koding dan AI di sekolah adalah langkah penting menyiapkan generasi yang melek teknologi. Fokusnya bukan cepat jadi ahli pemrograman, melainkan membangun logika, kreativitas, dan tanggung jawab digital yang bisa dipakai seumur hidup. Semakin dini anak terbiasa berpikir runtut dan kritis, semakin siap ia menghadapi perubahan teknologi di masa depan—baik sebagai pembelajar, pekerja, maupun warga digital yang bijak.